Und wer 2012 1.000€ in Facebook gesteckt hätte, wäre heute reich. Ist immer einfach, Anlagetipps zu geben, die sich auf die Vergangenheit beziehen.
Im Übrigen muss sich jeder Kleinanleger klar sein, der an die Börse geht: er wird vielleicht gute Gewinne machen. Auf seine Kosten werden andere aber noch bessere Gewinne machen.
Jeder Euro, den ich an der Börse investiere, fördert die Ungleichheit. Aber mir ist natürlich klar, dass ich diesen Weg trotzdem gehen muss.
Dennoch kommen wir nicht umhin, dass der Staat alle, die unter Durchschnitt verdienen, unterstützen muss, statt mit Rentenpunkten unter 1 zu bestrafen.
1 „Gefällt mir“
Ich glaube, da kommen wir langsam bei grundsätzlich unterschiedlichen Sichtweisen an.
Facebook und einen MSCI World würde ich jedenfalls nicht gleichsetzen. Eine einzelne Gewinneraktie im Nachhinein herauszugreifen ist etwas völlig anderes als über Jahrzehnte breit diversifiziert in die Weltwirtschaft zu investieren.
Und Börse ist auch kein Nullsummenspiel. Wenn mein ETF an Wert gewinnt, muss diesen Gewinn nicht jemand anderes verlieren. Unternehmen erwirtschaften Gewinne und können real an Wert gewinnen.
Dass Menschen mit viel Kapital davon absolut stärker profitieren, stimmt natürlich. Genau deshalb finde ich es sinnvoll, dass mehr Menschen überhaupt Kapital besitzen. Die Aussage „jeder Euro an der Börse erhöht die Ungleichheit“ überzeugt mich daher nicht.
Über zusätzliche Unterstützung niedriger Einkommen kann man separat diskutieren. Aber das ist für mich kein Argument gegen breiteren Vermögensaufbau.
4 „Gefällt mir“
Ich fände einen Lebens-Freibetrag für eine faire und gute Lösung. Sagen wir, 100.000€ ab Geburt. Der nicht verbrauchte Teil wird jedes Jahr um die Inflation angehoben. Bei Überschreiten werden Kapitalgewinne wie normales Einkommen gehandhabt.
Würde dazu führen, dass für weit über 90% der Menschen nie Kapitalertragssteuern anfallen würden. Gleichzeitig wären die 100.000€ auch so niedrig, dass der Freibetrag für wirklich reiche Menschen wahrscheinlich keine 2 Jahre reichen würde.
3 „Gefällt mir“
Sehe ich ähnlich. Es ist absurd, das Menschen auf ihre 3,50 € Devidende, oder die 12 Euro Zinsen, die sie bei ihrem Broker bekommen 25% Steuern zahlen, während sie gleichzeitig aufgerufen sind mehr privat vorzusorgen.
Und ebenso absurd ist es, dass Menschen die vollständig von ihren Kapitalerträgen leben, also in der sozialen Hängematte liegen und andere für sich arbeiten lassen, diese nur mit 25% versteuern und gar keine Sozialabgaben darauf zahlen.
Und noch absurder ist es, dass Menschen, die hinreichend reich sind einfach ihr Vermögen beleihen, wenn sie Ausgaben tätigen wollen und damit ihre Steuerlast senken.
Wie man dreht und wendet: Unser (und nicht nur unser) Steuersystem ist dafür gedacht große Vermögen zu schonen und den Aufbau von Vermögen zu erschweren.
Das mag aus einer halbwegs sicheren Perspektive stimmen. In vielen Fällen sieht es aber doch eher so aus: Die ärmere Hälfte der Bevölkerung arbeitet tendenziell prekärer und ist stärker von Arbeitslosigkeit bedroht. In dem Moment, da ich ins Bürgergeld falle, darf ich alles über 5k erst einmal verbrauchen. Geld wieder weg. Und dafür habe ich dann 10 Jahre lang meinem Kind gesagt, dass wir nicht in den Zoo können.
Wenn man hinreichend arm ist, dann sind viele Tipps, die ab der Mittelschicht gelten einfach nicht rational. 100 Euro im Monat, die man nach dem nötigsten noch übrig hat, sind ein gewaltiger Hebel für da Wohlbefinden im Leben besonders mit Kindern. Das Maß an Lebensqualität, was man dadurch einbüßt diese über Jahre in 10k zu verwandeln, die man dann bei Arbeitslosigkeit wieder verliert, ist einfach zu groß.
Das ist absolut richtig. Es müssen pfändungssichere Anlageprodukte mit staatlicher Förderung her, die bei kleinen Sparbeträgen attraktiv sind. Ich halte zB das Altersvorsorgedepot im Kern erstmal für keine schlechte Idee. Staatliche Zulagen sind attraktiv.
3 „Gefällt mir“
Man kann Stohmänner aufbauen, oder man kann sich informieren: Sparer-Pauschbetrag – Wikipedia
3 „Gefällt mir“
Bei Freibeträgen habe ich folgendes Bild im Kopf. Sie machen eine Maßnahme, die von 100 Leuten z.B. 5 Leute dazu motiviert (Kosten-Nutzen) Geld anzulegen, z.B. Nummer 40 bis 44. Dann haben sie Geld an 60 Leute (die Oberen) verteilt, um 5 Leute zu motivieren. Dabei wäre das Geld bei den unter 40 wirklich sehr gut aufgehoben gewesen (z.B. weil deren Reallöhne sich in den letzten Jahren nicht sonderlich verbessert haben und die gleichzeitig überproportional von höheren Lebensmittelpreisen und Energiekosten betroffen sind. Die Zahlen habe ich beliebig gewählt. An welcher Stelle mache ich einen Denkfehler? Welche Zahlen muss ich einsetzen damit das sinnvoll ist?
2 „Gefällt mir“
Danke für den Hinweis. Ich wusste das tatsächlich nicht. Zumal man den bei mir im Depot auch erst beantragen muss. Danke!
1 „Gefällt mir“
Wenn du ihn nicht „beantragst“ bekommst du die Kapitalertragssteuer bei der Steuererklärung zurück.
2 „Gefällt mir“
Und ergänzend noch dazu: vorher gab es den Sparerfreibetrag, der in den 90ern bei 6.000 DM (inflationsbereinigt heute etwa 5.500 EUR) lag. Das ist deutlich höher als die aktuellen 1.000 EUR. Unsere Politik hasst Kleinanleger.
5 „Gefällt mir“
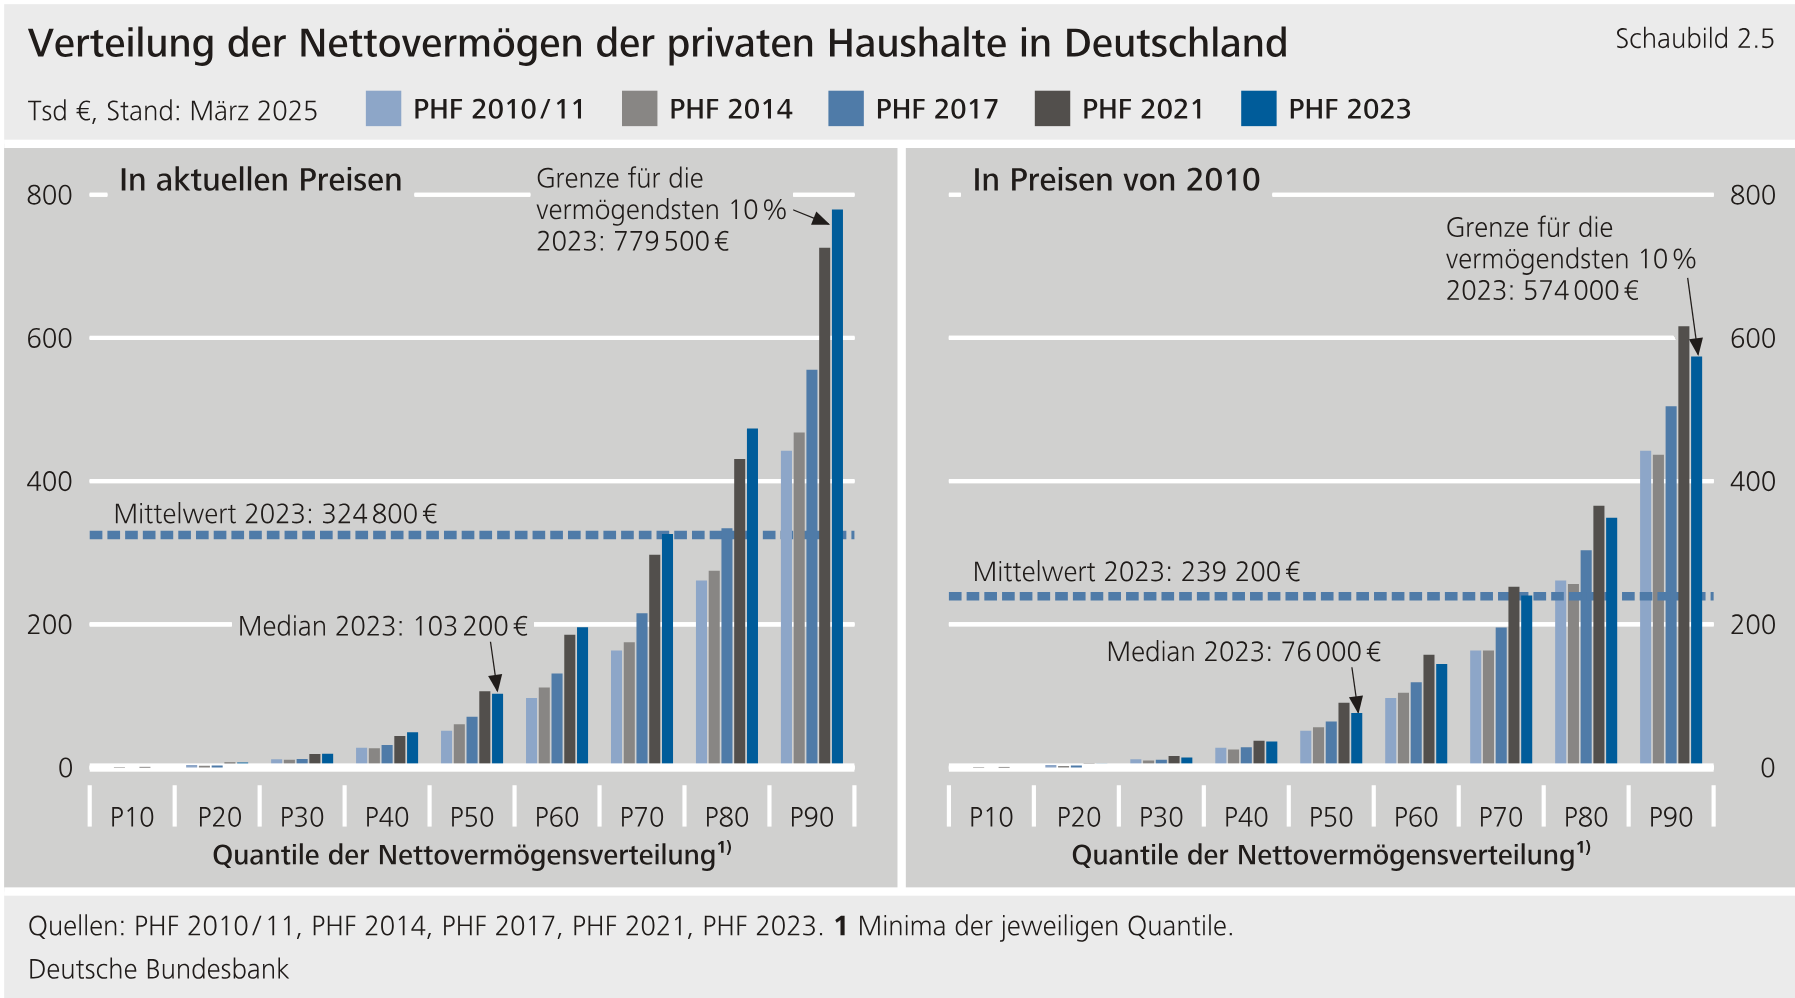
5.000 EUR, das ist bei 5% Rendite eine Anlage von 100.000 EUR, das mögen aus Finanzmarktsicht Kleinanleger sein, für große Teile der Bevölkerung sieht das anders aus, bei einem Median-Netto-Hauhaltsvermögen von 103.200 EUR, das, wenn ich die Studie [1] richtig gelesen habe, vor allem aus Immobilien besteht.
1 „Gefällt mir“
Gut, das liegt auch an der Aktienkultur in Deutschland. Ist das Geld für die Altersvorsorge des selbständigen ohne GRV, wird er mit 100.000€ auch nicht weit kommen.
Am Ende sagst du aber schon, dass 100.000€ Vermögen nicht für einen Großteil der Bevölkerung unrealistisch ist. Wäre doch nett, wenn man es der Bevölkerung nicht ab 1/5, also 20.000€, (1000€ Sparerfreibetrag) zusätzlich schwer macht, das Medianvermögen zu erreichen.
Die Immobilienrenditen sind übrigens alle komplett steuerfrei.
Naja, überreiche lachen sich kaputt, wenn Unter-Median-Vermögende Steuern für den Median-Vermögenden fordern, während sie das tausendfache Median-Vermögen haben und kaum Steuern zahlen.
Ich wäre ja dafür, es Menschen leichter zu machen, Vermögen aufzubauen…
8 „Gefällt mir“
Exakt! Jeder, dessen Vermögen auf diese Grafiken passt, ist nicht das Problem und sollte bei der Besteuerung von Kapital(einkünften) nicht gemeint sein.
1 „Gefällt mir“
Mir ist nicht klar was du hier ausdrücken möchtest.
Verstehe ich auch nicht. Die Grafik enthält 100% der Bevölkerung, es soll also niemand besteuert werden?
Mein Fehler, tatsächlich fehlt das 10 Percentil in der Grafik. Warum man nun aber gar niemanden in den unteren 90% besteuern sollte?
Das Medianvermögen erreicht man durch Arbeit, nicht durch Kapitalerträge, seien wir doch ehrlich zu uns selbst.
Sollte man ändern.
Sollte man auch ändern.
Und ich würde es für bedeutend wichtiger halten diese beiden Punkte zu ändern/diskutieren, als über die Höhe des Sparerpauschbetrages zu diskutieren.
Für dich ist man mit 100.000€ Aktienvermögen kein „Kleinanleger“. Wenn man aber als Selbständiger seine Altersvorsorge selbst organisiert, dann ist man mit 100.000€ Flaschensammler im Alter.
Das obere Dezil hat unter 800.000€ (bin kein Statistiker, ist das deren Mittelwert oder der Median?). Hätte man das reichste Prozent oder Promille abgebildet, hätte es die Grafik gesprengt. Wo sind die mit 80 Mio. € oder die mit 500 Mio. € in dieser Statistik? Versteckt, wenn überhaupt berücksichtigt.
95% von Vermögen erreicht man dadurch, dass man weniger ausgibt als man einnimmt und den Unterschied investiert. Sparst du 45 Jahre lang 50€/Monat, dann hast du (bei 5%) am Ende das Medianvermögen (101.743€) aber nur 31.420€ eingezahlt.
Was ist denn dein Vorschlag. Ich halte es für recht naheliegend, im Thread „Besteuerung von Kapitaleinkommen“ über den Sparerpauschbetrag zu sprechen und wie man die Besteuerung so ändern könnte, dass 95% der Menschen weniger Steuern zahlen, mehr Menschen Vermögen aufbauen und alles ohne dass dem Staat Einnahmen verloren gehen.
1 „Gefällt mir“
Die Grafik cappt bei 779.500 €. Ich will damit ausdrücken, dass jemand, der noch nichtmal ne Mille hat nicht das Problem ist. Es sind Menschen für deren Balken mal erstmal 4 Stunden scrollen müsste.
3 „Gefällt mir“
Mein Punkt ist, ich denke nicht dass wir große Sprünge machen wenn wir jetzt den Sparerpauschbetrag von 2.000 EUR auf 30.000 EUR anheben (auf Haushaltsebene betrachtet, da die Bundesbankstatistik auf dieser Ebene ist). Für die untere Hälfte der Haushalte macht das einfach keinen großen Unterschied.
| 2.000 € Freibetrag | 30.000 € Freibetrag | |
|---|---|---|
| Gezahlte Steuer gesamt | ca. 4.913 € | 0 € |
| Endvermögen | ca. 95.504 € | ca. 101.744 € |
45 Jahre lang 50€/Monat, 25% Abgeltungssteuer.
Aus Interesse habe ich das mal mit 500 EUR/Monat (ein Haushalt eher im oberen Viertel der Einkommen) gerechnet:
| 2.000 € Freibetrag | 30.000 € Freibetrag | |
|---|---|---|
| Bruttoerträge gesamt | ca. 624.856 € | ca. 744.521 € |
| Gezahlte Steuer gesamt | ca. 135.200 € | ca. 21.190 € |
| Durchschnittssteuersatz | ca. 21,6 % | ca. 2,8 % |
| Endvermögen | ca. 759.656 € | ca. 993.331 € |
Also, ich finde 2.8% Steuern auf eine 3/4 Million Euro schon ein Schnäppchen. Aber ob das im Sinne der Allgemeinheit ist?
1 „Gefällt mir“
Man kann eine Diskussion auch mit Spezialfällen entgleisen lassen. Niemand verwehrt dem Selbstständigen in die gesetzliche Rentenkasse einzuzahlen, wenn sie/er möchte.
Ich hoffe das Altersvorsorgedepot kommt wie angekündigt, das sollte das Thema ja dann auch mit erledigen.
1 „Gefällt mir“
Dann würde man mit 65 Jahren mit einem lebenslangen kummulierenden Freibetrag von 2.000€ jährlich (nach 65 Jahren also insgesamt 130.000€) locker hinkommen. Müsste sogar die AFD gut finden, denn wer in Deutschland geboren wurde ist Zugezogenen gegenüber besser gestellt.
Toller Strohmann. 30.000€ ist ja locker das 3fache von dem, was hier maximal mal von jemanden genannt wurde. (Edit: kein Strohmann, das, was vor zwei Wochen mal vorgeschlagen wurde.)
Ja super. Als Familie kann man sein ganzes Leben lang 50€/Monat sparen und muss nur 5000€ Steuern zahlen. Dann ist ja sichergestellt, dass Vermögen künftig praktisch gleich verteilt ist.
Er ist halt nicht kummulierend und auch nicht 2.000€…
Aber kummulierend wäre schon ein Anfang, ich fände ja einen Lebensfreibetrag gut (s.o.).
2 „Gefällt mir“